Lãi tiết kiệm ở Việt Nam được tính theo ngày: số dư thực tế × số ngày duy trì số dư × lãi suất năm / 365. Đây là phương pháp bắt buộc theo Thông tư 14/2017/TT-NHNN, áp dụng từ 01/01/2018, thay cho cách tính “một năm 360 ngày” trước đây. Bài viết giải thích công thức, các khái niệm trong công thức, và tính thử ba trường hợp hay gặp: lĩnh lãi cuối kỳ, lĩnh lãi hằng tháng và rút trước hạn.
Bài viết giải thích quy định và cách tính lãi, không phải lời khuyên gửi tiền hay chọn ngân hàng. Các con số trong ví dụ là giả định để minh hoạ.
Công thức tính lãi tiết kiệm theo quy định
Thông tư 14/2017/TT-NHNN ngày 29/9/2017 của Ngân hàng Nhà nước (NHNN) quy định phương pháp tính lãi trong hoạt động nhận tiền gửi và cấp tín dụng giữa tổ chức tín dụng với khách hàng. Thông tư có hiệu lực từ 01/01/2018. Ba nội dung chính:
- Lãi suất ghi theo %/năm, và một năm được tính là 365 ngày.
- Lãi một ngày = Số dư thực tế × Lãi suất / 365.
- Khi số dư giữ nguyên nhiều ngày, dùng công thức rút gọn: Tiền lãi = Σ (Số dư thực tế × Số ngày duy trì số dư thực tế × Lãi suất) / 365.
Ký hiệu Σ nghĩa là “cộng tất cả các đoạn”. Nếu trong kỳ số dư không đổi, chỉ có một đoạn và công thức trở thành phép nhân đơn giản. Nếu bạn gửi thêm hoặc rút bớt, kỳ tính lãi được chia thành nhiều đoạn, mỗi đoạn có số dư và số ngày riêng.
Số dư thực tế và số ngày duy trì
Số dư thực tế là số tiền gửi còn lại để tính lãi trong một ngày. Số ngày duy trì số dư thực tế là số ngày mà số dư đó không thay đổi. Vì tính theo ngày thực tế, tháng 31 ngày cho tiền lãi nhiều hơn tháng 30 ngày hay tháng 2.
Tính ngày đầu hay ngày cuối?
Thông tư 14/2017 cho phép ngân hàng và khách hàng thoả thuận một trong hai cách xác định thời hạn tính lãi: bỏ ngày đầu, tính ngày cuối, hoặc tính ngày đầu, bỏ ngày cuối. Dù chọn cách nào, một khoản gửi từ ngày A đến ngày B chỉ được tính lãi cho số ngày giữa hai mốc đó, không tính trùng. Ngân hàng phải công bố rõ phương pháp tính lãi để khách hàng biết trước khi gửi.
Muốn tính nhanh mà không cần làm từng bước, bạn có thể dùng công cụ tính lãi tiết kiệm: nhập số tiền, kỳ hạn, lãi suất và cách nhận lãi.
Lãi suất tiết kiệm do ai quyết định?
Mức lãi suất trong công thức không do người gửi tự chọn. Theo Quyết định 2411/QĐ-NHNN ngày 01/11/2024 (hiệu lực 20/11/2024), lãi suất tối đa với tiền gửi bằng đồng Việt Nam là:
| Loại tiền gửi (VND) | Lãi suất tối đa |
|---|---|
| Không kỳ hạn và có kỳ hạn dưới 1 tháng | 0,5%/năm |
| Kỳ hạn từ 1 tháng đến dưới 6 tháng | 4,75%/năm (quỹ tín dụng nhân dân, tổ chức tài chính vi mô: 5,25%/năm) |
| Kỳ hạn từ 6 tháng trở lên | Tổ chức tín dụng tự ấn định theo cung cầu vốn |
Quyết định 2411 chỉ cập nhật căn cứ pháp lý, không thay đổi mức trần so với trước đó. Vì vậy với kỳ hạn dưới 6 tháng, lãi suất giữa các ngân hàng thường sát nhau; khác biệt lớn hơn nằm ở kỳ hạn từ 6 tháng. Bạn có thể xem danh sách 50 ngân hàng tại Việt Nam rồi đối chiếu biểu lãi suất trên trang chính thức của từng ngân hàng. NHNN có thể ban hành mức trần mới, nên hãy kiểm tra lại trước khi gửi.
Ví dụ 1: Lĩnh lãi cuối kỳ
Giả định: gửi 100.000.000 đồng, kỳ hạn 6 tháng, lãi suất 5,0%/năm, lĩnh lãi cuối kỳ. Khoản gửi kéo dài từ 01/3/2026 đến 31/8/2026, tức 183 ngày.
Tiền lãi = 100.000.000 × 183 × 5,0% / 365 = 2.506.849 đồng.
Cùng số tiền, nếu kỳ hạn 12 tháng (365 ngày) với lãi suất giả định 5,2%/năm thì: 100.000.000 × 365 × 5,2% / 365 = 5.200.000 đồng. Khi kỳ hạn đúng 365 ngày, tiền lãi bằng đúng số tiền × lãi suất năm.
Câu hỏi “gửi 100 triệu lãi bao nhiêu một tháng” cũng tính theo cách này. Với kỳ hạn 1 tháng và mức trần 4,75%/năm: tháng 30 ngày cho 100.000.000 × 30 × 4,75% / 365 = 390.411 đồng; tháng 31 ngày cho 403.425 đồng.
Ví dụ 2: Lĩnh lãi hằng tháng
Giả định: gửi 100.000.000 đồng, kỳ hạn 12 tháng, lãi suất lĩnh hằng tháng 4,8%/năm. Mỗi tháng ngân hàng trả lãi theo số ngày thực tế của tháng đó:
| Số ngày trong tháng | Cách tính | Tiền lãi tháng đó |
|---|---|---|
| 31 ngày | 100.000.000 × 31 × 4,8% / 365 | 407.671 đồng |
| 30 ngày | 100.000.000 × 30 × 4,8% / 365 | 394.521 đồng |
| 28 ngày (tháng 2) | 100.000.000 × 28 × 4,8% / 365 | 368.219 đồng |
Cộng đủ 12 tháng (365 ngày), tổng tiền lãi là 100.000.000 × 4,8% = 4.800.000 đồng. Trong ví dụ này, lãi suất lĩnh hằng tháng được giả định thấp hơn lĩnh cuối kỳ (4,8% so với 5,2%). Đây là cách nhiều ngân hàng niêm yết, nhưng mức chênh cụ thể khác nhau; hãy xem biểu lãi suất của ngân hàng bạn định gửi.
Lưu ý: tiền lãi đã lĩnh hằng tháng không tự cộng vào gốc. Nếu muốn “lãi nhập gốc”, đó là thoả thuận riêng khi tái tục kỳ hạn mới.
Ví dụ 3: Rút tiết kiệm trước hạn
Quy định về lãi suất rút trước hạn nằm ở Thông tư 04/2022/TT-NHNN ngày 16/6/2022 (hiệu lực 01/8/2022), được sửa bởi Thông tư 47/2024/TT-NHNN ngày 30/9/2024 (hiệu lực 20/11/2024):
- Rút toàn bộ trước hạn: lãi suất áp dụng không vượt quá lãi suất tiền gửi không kỳ hạn thấp nhất của ngân hàng tại thời điểm rút.
- Rút một phần: phần rút trước hạn hưởng lãi như trên; phần còn lại giữ mức lãi suất đang áp dụng.
- Diện áp dụng: tiền gửi tiết kiệm có kỳ hạn, tiền gửi có kỳ hạn, chứng chỉ tiền gửi do tổ chức tín dụng phát hành và các hình thức nhận tiền gửi có kỳ hạn khác. Thông tư 47/2024 đã bỏ kỳ phiếu, tín phiếu, trái phiếu khỏi diện này.
Việc có được rút trước hạn hay không do ngân hàng và người gửi thoả thuận, theo Thông tư 48/2018/TT-NHNN về tiền gửi tiết kiệm (ngày 31/12/2018, hiệu lực 05/7/2019). Thông tư này cũng quy định: đến hạn mà người gửi không rút và không có thoả thuận khác thì ngân hàng tự động chuyển sang kỳ hạn mới.
Giả định: gửi 100.000.000 đồng, kỳ hạn 12 tháng, lãi suất 5,5%/năm, lãi không kỳ hạn của ngân hàng là 0,1%/năm. Sau 120 ngày cần tiền.
| Trường hợp | Cách tính | Tiền lãi |
|---|---|---|
| Giữ đến hạn (365 ngày) | 100.000.000 × 5,5% | 5.500.000 đồng |
| Rút toàn bộ sau 120 ngày | 100.000.000 × 120 × 0,1% / 365 | 32.877 đồng |
| Rút 40 triệu sau 120 ngày, 60 triệu giữ đến hạn | 40.000.000 × 120 × 0,1% / 365 + 60.000.000 × 365 × 5,5% / 365 | 13.151 + 3.300.000 = 3.313.151 đồng |
Ví dụ cho thấy rút một phần giữ lại được phần lớn tiền lãi của số tiền chưa rút. Số lần được rút một phần và số tiền tối thiểu còn lại do từng ngân hàng quy định trong điều khoản sản phẩm. Bạn có thể nhập các số liệu của mình vào máy tính lãi tiết kiệm để so sánh trước khi quyết định rút.
Lãi tiết kiệm và bảo hiểm tiền gửi
Tiền lãi phát sinh cộng với tiền gốc được tính vào hạn mức bảo hiểm tiền gửi. Từ 13/7/2026, hạn mức chi trả là 350 triệu đồng cho tổng gốc và lãi của một người tại một tổ chức tham gia bảo hiểm (Thông tư 05/2026/TT-NHNN). Chi tiết xem bài bảo hiểm tiền gửi 350 triệu đồng.
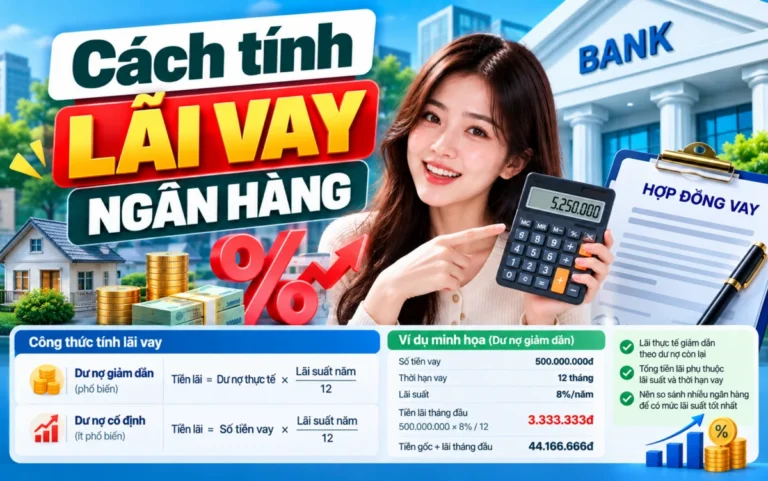
Cũng theo Thông tư 14/2017, công thức 365 ngày áp dụng cả cho khoản vay. Nếu bạn quan tâm phía còn lại, xem bài cách tính lãi vay ngân hàng để hiểu dư nợ giảm dần, trả góp đều và lãi phẳng.
Câu hỏi thường gặp
Vì sao tiền lãi tháng này khác tháng trước dù lãi suất không đổi?
Vì lãi tính theo số ngày thực tế. Tháng 31 ngày nhiều hơn tháng 30 ngày một ngày lãi; tháng 2 ít nhất. Đây là hệ quả trực tiếp của công thức trong Thông tư 14/2017.
Ngân hàng có được tính một năm 360 ngày không?
Không. Từ 01/01/2018, lãi suất quy đổi theo năm và một năm là 365 ngày. Quy ước 360 ngày trước đây không còn áp dụng.
Đến hạn mà quên rút thì tiền lãi tính thế nào?
Theo Thông tư 48/2018, nếu không có thoả thuận khác, khoản tiết kiệm được tự động gia hạn sang kỳ hạn mới. Lãi suất kỳ mới theo điều khoản của ngân hàng khi tái tục và có thể khác kỳ cũ. Hãy kiểm tra trên ứng dụng hoặc gọi tổng đài ngân hàng để biết mức đang áp dụng.
Rút trước hạn có mất hết lãi không?
Không mất hết, nhưng thường chỉ hưởng lãi suất không kỳ hạn thấp nhất, nên tiền lãi còn rất ít. Nếu chỉ rút một phần, phần còn lại vẫn giữ lãi suất cũ.
Tóm lại
- Tiền lãi = Σ (số dư thực tế × số ngày duy trì × lãi suất năm) / 365, theo Thông tư 14/2017/TT-NHNN, hiệu lực 01/01/2018.
- Kỳ hạn dưới 6 tháng bị chặn trần 4,75%/năm (không kỳ hạn và dưới 1 tháng: 0,5%/năm) theo Quyết định 2411/QĐ-NHNN; từ 6 tháng trở lên ngân hàng tự ấn định.
- Rút toàn bộ trước hạn: lãi không vượt lãi không kỳ hạn thấp nhất; rút một phần: phần còn lại giữ lãi suất cũ (Thông tư 04/2022, sửa bởi Thông tư 47/2024).
- Các ví dụ trong bài là giả định; số tiền lãi thực tế theo hợp đồng và biểu lãi suất của ngân hàng.
Bình luận bài viết