Cùng một khoản vay 500 triệu đồng, lãi suất 10%/năm, thời hạn 5 năm, tổng tiền lãi có thể là khoảng 127 triệu, 137 triệu hoặc 250 triệu đồng, tuỳ phương pháp tính lãi. Ba cách hay gặp là gốc đều, lãi tính trên dư nợ giảm dần; trả góp đều mỗi tháng; và lãi phẳng tính trên số tiền vay ban đầu. Bài viết giải thích từng cách bằng ví dụ số, căn cứ Thông tư 39/2016/TT-NHNN và Thông tư 14/2017/TT-NHNN.
Bài viết giải thích quy định và cách tính lãi, không phải lời khuyên vay vốn hay chọn sản phẩm vay. Các con số trong ví dụ là giả định để minh hoạ.
Quy định nền: lãi vay tính theo dư nợ thực tế, năm 365 ngày
Hoạt động cho vay của ngân hàng chịu điều chỉnh của Thông tư 39/2016/TT-NHNN ngày 30/12/2016, đã được sửa nhiều lần, gần nhất bởi Thông tư 29/2026/TT-NHNN ngày 30/6/2026 (hiệu lực 15/8/2026). Văn bản hợp nhất mới nhất là 86/VBHN-NHNN. Ba điểm liên quan trực tiếp đến tiền lãi:
- Thoả thuận lãi suất phải gồm mức lãi suất và phương pháp tính lãi (Điều 13 khoản 3).
- Nếu lãi suất không quy đổi theo %/năm, hoặc không tính theo dư nợ thực tế và thời gian duy trì dư nợ đó (như lãi phẳng), hợp đồng phải ghi lãi suất quy đổi theo %/năm (một năm 365 ngày) tính theo dư nợ thực tế.
- Ngân hàng phải cung cấp trước khi ký: lãi suất, lãi suất quá hạn, lãi chậm trả, phương pháp tính lãi, loại phí và mức phí (Điều 16 khoản 1).
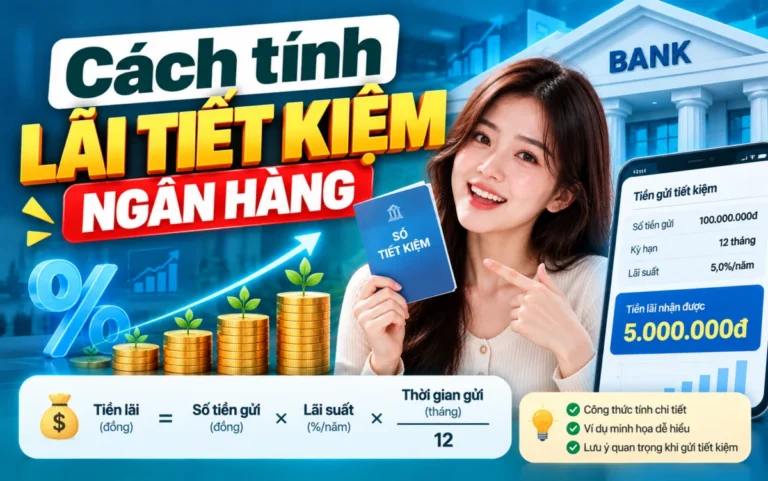
Công thức gốc theo Thông tư 14/2017/TT-NHNN (hiệu lực 01/01/2018) giống hệt phía tiền gửi: Tiền lãi = Σ (Dư nợ thực tế × Số ngày duy trì dư nợ × Lãi suất năm) / 365. Nếu bạn đã đọc bài cách tính lãi tiết kiệm, phần công thức là một.
Để dễ so sánh, các ví dụ dưới đây tính lãi tháng bằng lãi suất năm chia 12. Thực tế ngân hàng tính theo số ngày: với dư nợ 500 triệu, lãi 10%/năm, tháng 31 ngày là 500.000.000 × 31 × 10% / 365 = 4.246.575 đồng; tháng 30 ngày là 4.109.589 đồng.
Cách 1: Gốc đều, lãi trên dư nợ giảm dần
Mỗi tháng trả một phần gốc bằng nhau; tiền lãi tính trên dư nợ còn lại. Dư nợ giảm thì tiền lãi giảm, nên số tiền phải trả cao nhất ở tháng đầu và giảm dần.
Giả định: vay 500.000.000 đồng, 10%/năm, 60 tháng.
- Gốc mỗi tháng: 500.000.000 / 60 = 8.333.333 đồng.
- Tháng 1: lãi 500.000.000 × 10% / 12 = 4.166.667 đồng; tổng trả 12.500.000 đồng.
- Tháng 2: dư nợ còn 491.666.667 đồng; lãi 4.097.222 đồng; tổng trả 12.430.556 đồng.
- Tháng 60: dư nợ còn 8.333.333 đồng; lãi 69.444 đồng; tổng trả 8.402.778 đồng.
- Tổng tiền lãi 5 năm: 127.083.333 đồng.
Cách này cho tổng lãi thấp nhất trong ba cách, nhưng áp lực trả nợ những tháng đầu lớn nhất.
Cách 2: Trả góp đều mỗi tháng (niên kim)
Mỗi tháng trả một số tiền cố định gồm cả gốc và lãi. Lãi vẫn tính trên dư nợ giảm dần, nhưng những tháng đầu phần lãi chiếm nhiều, phần gốc ít; càng về sau phần gốc càng lớn.
Số tiền trả mỗi tháng tính theo công thức: A = P × r / [1 − (1 + r) mũ (−n)], trong đó P là số tiền vay, r là lãi suất tháng (10% / 12), n là số tháng.
Cùng giả định trên:
- Số tiền trả mỗi tháng: 10.623.522 đồng.
- Tháng 1: lãi 4.166.667 đồng, gốc 6.456.856 đồng.
- Tháng 2: lãi 4.112.860 đồng, gốc 6.510.663 đồng.
- Tháng 60: lãi 87.798 đồng, gốc 10.535.725 đồng.
- Tổng tiền lãi 5 năm: khoảng 137.411.341 đồng.
Tổng lãi cao hơn cách 1 khoảng 10,3 triệu đồng, vì gốc được trả chậm hơn ở giai đoạn đầu. Đổi lại, số tiền hằng tháng đều nhau, dễ lập kế hoạch. Bạn có thể thử với số tiền, lãi suất và thời hạn của mình bằng công cụ tính lãi vay.
Cách 3: Lãi phẳng và vì sao lãi suất thực cao hơn
Với lãi phẳng, tiền lãi mỗi tháng tính trên số tiền vay ban đầu trong suốt thời hạn, dù bạn đã trả bớt gốc.
- Lãi mỗi tháng: 500.000.000 × 10% / 12 = 4.166.667 đồng, không đổi trong 60 tháng.
- Tổng trả mỗi tháng: 8.333.333 + 4.166.667 = 12.500.000 đồng.
- Tổng tiền lãi 5 năm: 250.000.000 đồng, gần gấp đôi cách 1.
Lý do: về cuối kỳ bạn chỉ còn nợ vài triệu đồng nhưng vẫn trả lãi như đang nợ 500 triệu. Nếu quy đổi khoản trả 12.500.000 đồng/tháng trong 60 tháng sang lãi suất tính trên dư nợ giảm dần, mức tương đương là khoảng 17,3%/năm, không phải 10%/năm. Đó là lý do Thông tư 39/2016 bắt buộc hợp đồng phải ghi lãi suất quy đổi theo dư nợ thực tế khi không tính lãi theo dư nợ thực tế. Khi so sánh các khoản vay, hãy so con số quy đổi này.
Bảng so sánh tổng lãi
| Phương pháp | Trả tháng đầu | Trả tháng cuối | Tổng tiền lãi | Lãi suất quy đổi theo dư nợ thực tế |
|---|---|---|---|---|
| Gốc đều, lãi dư nợ giảm dần | 12.500.000 | 8.402.778 | 127.083.333 | 10%/năm |
| Trả góp đều | 10.623.522 | 10.623.522 | khoảng 137.411.341 | 10%/năm |
| Lãi phẳng | 12.500.000 | 12.500.000 | 250.000.000 | khoảng 17,3%/năm |
Đơn vị: đồng. Ví dụ giả định khoản vay 500 triệu đồng, 10%/năm, 60 tháng, lãi tháng tính bằng lãi suất năm chia 12.
Hai cách đầu có cùng lãi suất thực; khác biệt về tổng lãi đến từ tốc độ trả gốc. Lãi phẳng mới là cách làm lãi suất thực cao hơn con số ghi trên quảng cáo. Với khoản vay có lãi suất điều chỉnh (thả nổi), Thông tư 39/2016 yêu cầu hai bên thoả thuận nguyên tắc, các yếu tố xác định lãi suất và thời điểm điều chỉnh; tiền lãi các kỳ sau sẽ thay đổi theo mức điều chỉnh đó.
Trả chậm, trả trước hạn: lãi và phí tính thế nào
Lãi chậm trả và lãi quá hạn
Theo Điều 13 khoản 4 Thông tư 39/2016 (văn bản hợp nhất), khi đến hạn mà không trả hoặc trả không đủ:
- Tiền lãi chưa trả đúng hạn chịu lãi chậm trả không quá 10%/năm, tính trên số dư lãi chậm trả và thời gian chậm trả.
- Nếu khoản vay bị chuyển nợ quá hạn, dư nợ gốc quá hạn chịu lãi không quá 150% lãi suất cho vay trong hạn tại thời điểm chuyển nợ quá hạn.
Ví dụ giả định: lãi suất trong hạn 10%/năm, chậm trả 30 ngày khoản lãi 4.166.667 đồng và khoản gốc 8.333.333 đồng. Lãi chậm trả tối đa: 4.166.667 × 10% × 30 / 365 = 34.247 đồng. Lãi trên gốc quá hạn tối đa: 8.333.333 × 15% × 30 / 365 = 102.740 đồng (mức 15% = 150% × 10%).
Từ 15/8/2026, Thông tư 29/2026/TT-NHNN bổ sung quy định: với khoản vay đã quá hạn, tổ chức tín dụng thu nợ gốc trước, nợ lãi sau. Hợp đồng ký trước ngày này tiếp tục thực hiện theo nội dung đã ký. Chi tiết và ví dụ có trong bài trễ hạn trả nợ ngân hàng bị tính lãi thế nào.
Chậm trả còn ảnh hưởng đến nhóm nợ: theo Thông tư 31/2024/TT-NHNN, quá hạn từ 10 ngày đã ra khỏi nhóm 1. Xem thêm bài kiểm tra CIC và nợ xấu.
Phí trả nợ trước hạn
Thông tư 39/2016 không đặt mức trần chung cho phí trả nợ trước hạn. Điều 14 xếp khoản này vào nhóm phí do ngân hàng và khách hàng thoả thuận; Điều 18 khoản 2 quy định việc trả nợ trước hạn cũng do hai bên thoả thuận. Mức phí cụ thể nằm trong hợp đồng và biểu phí của từng ngân hàng. Khi tính có nên trả sớm, hãy so số tiền lãi tiết kiệm được với phí phải trả; máy tính khoản vay giúp ước tính phần lãi còn lại.
Câu hỏi thường gặp
Ngân hàng tính lãi theo tháng hay theo ngày?
Theo ngày. Lãi suất ghi theo %/năm, một năm 365 ngày, lãi tính trên dư nợ thực tế và số ngày duy trì dư nợ (Thông tư 14/2017). Vì vậy tiền lãi tháng 31 ngày cao hơn tháng 30 ngày.
Làm sao biết khoản vay đang tính lãi phẳng?
Đọc mục phương pháp tính lãi trong hợp đồng. Nếu tiền lãi mỗi kỳ bằng nhau dù gốc đã giảm, đó là lãi phẳng. Hợp đồng khi đó phải có lãi suất quy đổi theo dư nợ thực tế; hãy dùng con số này để so sánh.
Muốn hỏi lại phương pháp tính lãi thì liên hệ ở đâu?
Liên hệ chi nhánh cho vay hoặc tổng đài chính thức của ngân hàng. Tên đầy đủ và trang thông tin của từng ngân hàng có trong danh sách 50 ngân hàng tại Việt Nam.
Tóm lại
- Lãi vay tính theo dư nợ thực tế, năm 365 ngày (Thông tư 14/2017; Thông tư 39/2016, văn bản hợp nhất 86/VBHN-NHNN).
- Ví dụ 500 triệu, 10%/năm, 5 năm: gốc đều khoảng 127,1 triệu tiền lãi; trả góp đều khoảng 137,4 triệu; lãi phẳng 250 triệu.
- Lãi phẳng 10% tương đương khoảng 17,3%/năm theo dư nợ giảm dần; hợp đồng phải ghi lãi suất quy đổi.
- Lãi chậm trả không quá 10%/năm trên tiền lãi chậm trả; lãi gốc quá hạn không quá 150% lãi suất trong hạn; phí trả nợ trước hạn do hai bên thoả thuận.
Bình luận bài viết